
返回
POM材料市场调查报告
2026年10月30日 10点12分 新长城
一、POM材料概述
聚甲醛学名聚氧化次甲基,英文名称Polyoxymethylenes,或Polyacetal(简称POM),是分子主链中含有[-CH2-O-]链节的线性高分子化合物,为乳白色不透明结晶性线性热塑性树脂。POM是一种没有侧基、高密度、高结晶的线性聚合物,具有优异的综合性能。它是继尼龙之后发展的优良树脂品种,具有较高的力学性能,如强度、模量、耐磨性、韧性、耐疲劳性和抗蠕变性,还具有优良的电绝缘性、耐溶剂性和可加工性,是五大通用工程塑料之一,又称“赛钢”。
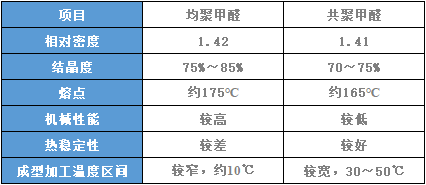
POM按分子链中化学结构的不同可分为均聚甲醛和共聚甲醛两种,均聚甲醛一般是由无水聚甲醛聚合而得,共聚甲醛是由三聚甲醛与少量二氧戊环的共聚产物。正是由于结构上的不同,导致均聚和共聚甲醛在各项性能下存在差异。
材料特性
表1 聚甲醛材料特性表
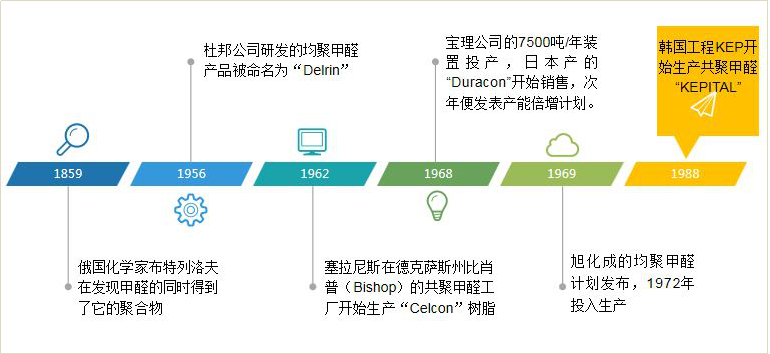
聚甲醛的发展历史
二、POM产品应用
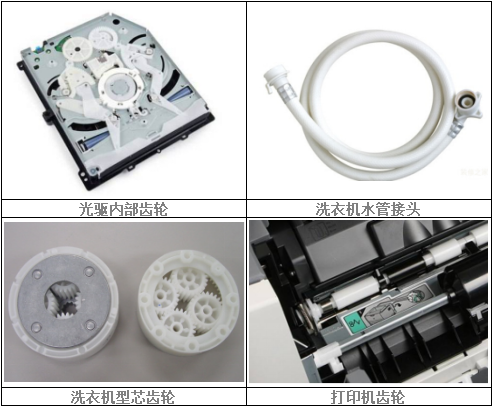
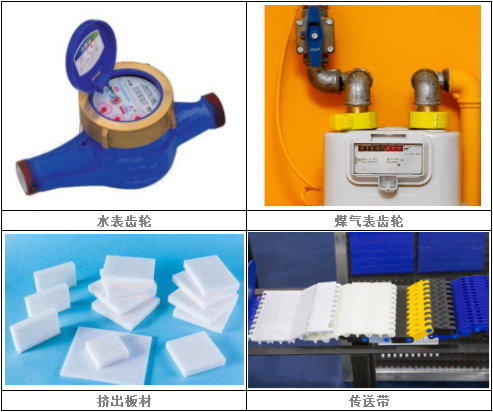
电子电器领域
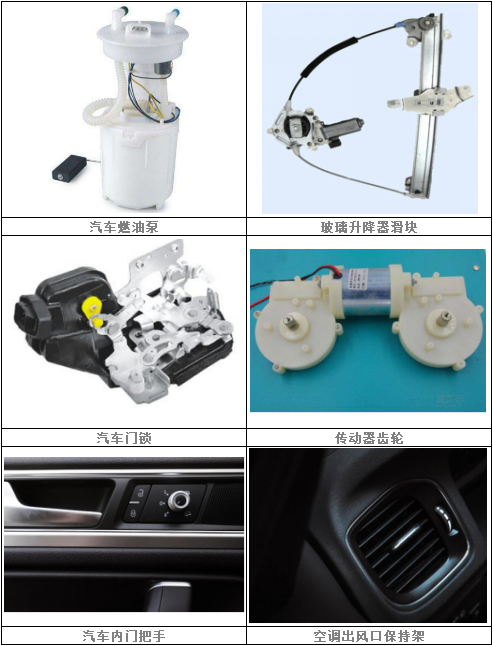
汽车领域
工业领域
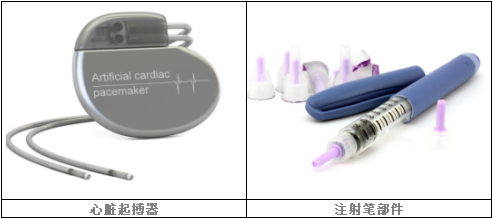
医疗器械
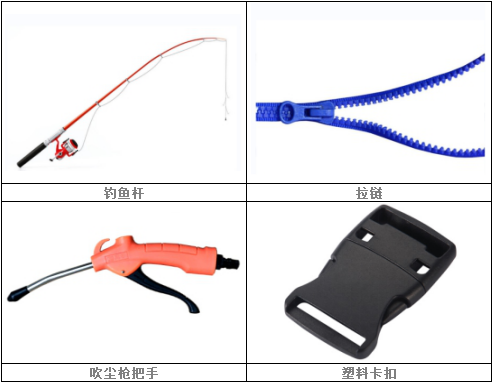
其他领域
三、全球POM市场
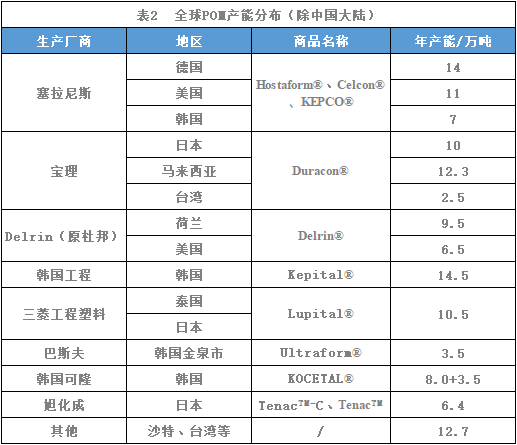
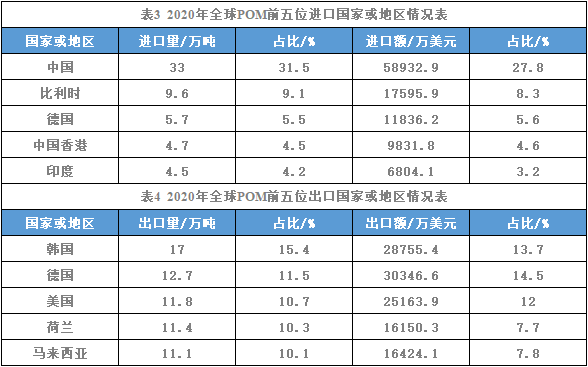
截至2024年2月,全球POM产能合计达到190万吨/年以上。其中,共聚POM产能占比达90%以上。从地区分布来看,全球产能高度集中在美国、日本和韩国等发达国家和中国,主要生产商包括塞拉尼斯、宝理(泰科纳和大赛璐合资)、Delrin(原杜邦)、韩国工程(塞拉尼斯和三菱化学合资)、三菱等(见表2)。目前塞拉尼斯、宝理仍是世界上最大的POM生产商。进出口方面,2020年世界最大POM进口国为中国,约占世界进口总量的31.5%,而韩国为世界POM最大出口国,全年出口约占总出口量的15.4%(见表3、表4)。
全球主要POM供应商(不完全统计)
全球POM市场供需状况
四、国内POM市场
国内主要POM厂家
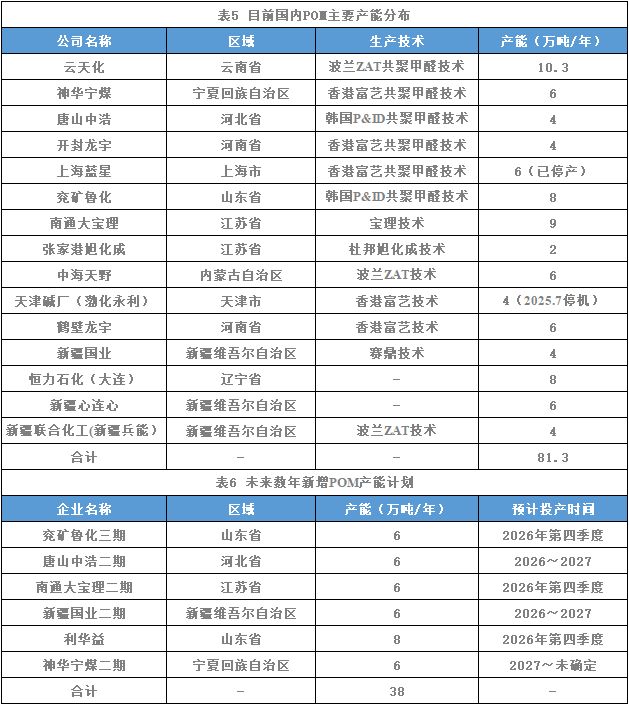
从我国聚甲醛行业主要竞争者入场进程来看,成立时间较为分散,竞争者之间注册资本规模差异相对较大。国内聚甲醛规模化装置的生产技术大多来自国外,主要以波兰ZAT技术、中国香港富艺技术和韩国P&ID技术为主。与美国杜邦和日本旭化成公司的工艺技术相比,这些技术稍显落后,成品性能和稳定性有待提高。
2025年底随着新疆兵能4万吨/年装置成功投产,国内总产能突破80万吨,同比增长5%,西北地区产能占比提升至25%。除去已长期停产的上海蓝星,国内现有十四家厂家拥有聚甲醛产能(见表5)。2026年上半年国内总产能增至81.3万吨,增量来自云天化装置技术改造扩容至10.3万吨。产能扩容持续推进,但行业累计产量33.40万吨,同比下滑9.45%,开工率仅82.35%,同比回落8.86%,产能持续放量与实际产出走低形成鲜明反差,行业供需矛盾进一步凸显。值得注意的是,未来五年仍将有约38万吨/年新增产能即将落地(见表6),布局主要分布在西北、华北及华东地区。其中规模最大的为利华益8万吨/年项目,其次兖矿鲁化三期、唐山中浩二期、新疆国业二期及南通大宝理二期产能均达到6万吨/年,且均配套上游甲醇原料装置。2027年目前仅规划神华宁煤二期一套6万吨/年扩产项目。与2021~2025年的扩产周期相比,该产能增长势头已明显放缓。目前多数规划项目尚未完全落地,且暂无明确的产能淘汰计划,整体市场供给扩张趋于理性。
国内POM消费市场及供需现状
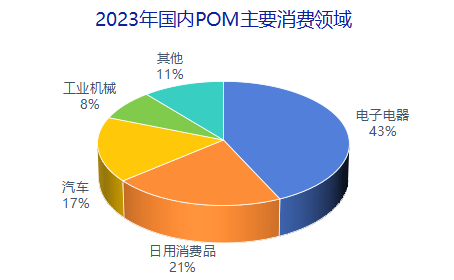
图1 2023年国内POM主要消费领域
国际上POM主要消费领域包括汽车行业、电子行业、日用消费品、工业机械、输水排灌、家用电器等。不同地区的消费结构有所差异,在西欧、日本地区,主要下游用途是汽车行业,占比分别达到34.8%和46.5%,其次是电子电器和工业机械;美国POM最大的下游消费领域同样是汽车行业,消费占比达38.3%,其次是工业器械和消费品领域。如图1所示,电子电器是现阶段国内POM下游最大的一个消费领域,其次是日用消费品和汽车行业。与发达国家相比,中国POM市场在工业机械、汽车、输水排灌等方面消费比例较少。
近年来,国内新增数个POM生产装置,产能产量均呈增长趋势。得益于新增产能的释放,2025年POM产量远高于往年同期水平(见图4),较上一年度增加约26.8%。由图2、图3可以看出,近年来我国POM表观消费量总体呈增长态势,2022年以前进口POM依赖度较高,自给率不到50%,其原因为在POM消费应用中,电子电器、汽车行业以及机械行业占了67%,而这部分产品主要为高端产品,一般使用杜邦、宝理、三菱等进口品牌。随着国产POM产能和质量的逐步崛起,以及反倾销政策的出台,进口POM依赖度已逐年下降,自给率已超过60%。然而,我国POM产能扩张并未解决市场供需矛盾——高端领域仍依赖进口,2024年净进口缺口高达36.75万吨,至2025年净进口才有所减少。与此同时,政策层面持续加码,工信部近日强调将推动石化等重点行业“调结构、优供给、淘汰落后产能”,而《老旧装置更新改造行动方案》亦对POM行业提出升级要求。
预计到2030年,POM供应总量将达到118万吨,净进口量可能呈现先升后降的走势,并在2030年降至约23.20万吨。与此同时,消费量将保持稳定,预计维持在83万吨左右,五年间的复合增长率约为+3.21%,整体市场在供需动态调整中持续向前发展。
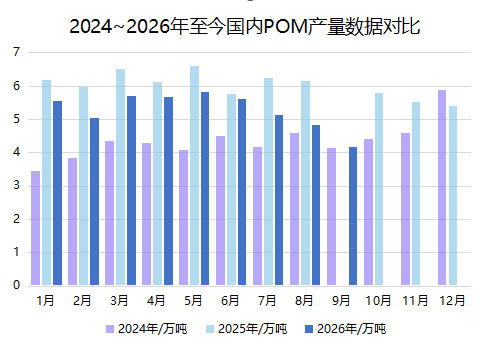
图2 2024~2026年至今国内POM产量对比
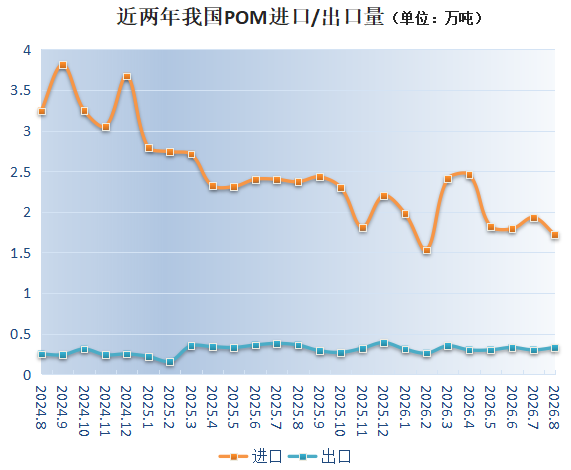
图3 近两年国内POM进口/出口量
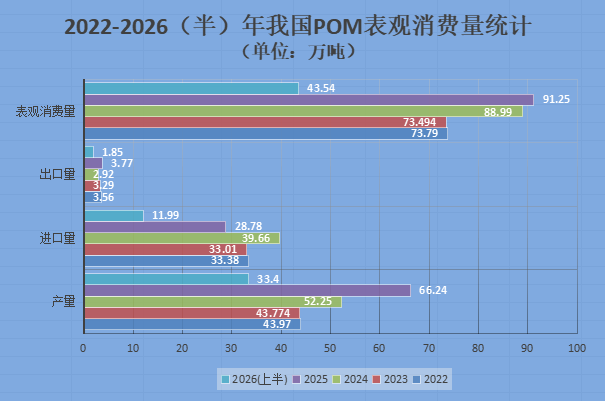
图4 2022~2026(半)年我国POM表观消费量统计
五、国内POM市场价格走势
随着国内POM新增产能持续投放,行业供需格局迎来关键转折点,市场逐步由紧平衡转向供给过剩。2026上半年中东地缘冲突带来阶段性行情利多,短暂延缓过剩周期兑现,随着外部扰动消退,下半年供需失衡压力将再度凸显,行情整体承压震荡。
图5为2026年部分进口和国产POM牌号价格(中国塑料城)走势。由该图可见,上半年市场走势清晰地划分为三个阶段:(一)1至2月为窄幅震荡阶段,元旦阶段工厂订单充足,库存维持低位,市场交投心态向好,贸易商上调报价,但下游终端抵触高价,采购节奏偏缓。临近春节从业者多持观望退市心态,现货市场成交近乎停滞。节后企业库存逐步堆积,主流出厂报价普遍下调,市场仅刚需零星拿货。(二)3至5月上旬迎来一波强势上涨,中东局势推高甲醇成本,厂家低库存叠加封盘限售,市场炒涨情绪浓厚,价格持续冲高,不过高价难以向下游传导。此阶段行情涨跌核心受原料成本主导。(三)5月中旬至6月行情持续下跌,高价抑制采购,企业库存不断累积,商家倒挂出货,厂家连续下调报价,至月末多数货源价格低于冲突前水平,回落至成本线,前期地缘扰动催生的价格溢价已消化殆尽,成本端影响消退。此阶段POM市场定价逻辑再度回归供需基本面。
步入7月,此前连续两月走弱的POM市场迎来行情转折点,因前期行情处于下行阶段,低位价格吸引下游工厂逢低采买,市场流通货源持续流转,逐步消化了前期积压的厂内库存。叠加近期行业迎来集中检修周期,多套主力装置停工降负,整体行业开工水平走低,市场现货流通货源逐步收紧,供需格局发生明显转变。9月以来,POM市场彻底摆脱前期震荡偏弱的低迷态势,行情迎来阶段性上行走势。不同于前期供需博弈僵持的格局,本轮POM价格上涨逻辑清晰且扎实,依托上游原料涨价带来的成本刚性托底,叠加行业装置检修、现货供应收紧、金九旺季需求升温多重利好共振下,市场报价持续推涨。临近月末下游对高价货源抵触情绪加重,采购节奏随之放缓,实盘以小批量刚需为主。10月POM市场预计偏弱震荡运行。国庆节内业者交投意愿清淡,现货成交寥寥。节后前期检修装置或重启,市场供应量预计回升,厂家库存压力增大。需求端延续弱势,终端用户偏看空,月内采购节奏相对缓慢。考虑到成本面甲醇价格仍有一定支撑,预计行情大幅下行可能性不大,整体以震荡缓跌为主。
总结,上半年POM行业受装置检修、产能扩容、地缘事件、政策调控等多重因素交织影响,呈现震荡行情。下半年市场仍受产能过剩、利润收窄、需求支撑不足的核心问题困扰,行业整体景气度预计仍将回落。
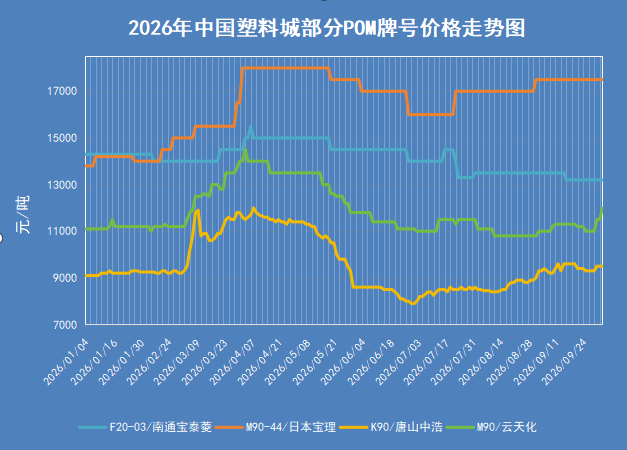
图5 2026年中国塑料城部分POM牌号价格走势图
【免责声明】本文所用资料和数据力争可靠、准确及全面,但不对其精确性及完整性做出保证,仅供读者参考。

